Bewertungsübersicht
Wichtig
Diese Dokumentation gilt ab Odoo 19. Erfahren Sie, wieso wir sie geändert haben.
Kalkulationsmethoden
Odoo unterstützt 3 Kostenkalkulationsverfahren, die in den Einstellungen der Buchhaltung konfiguriert werden können, sowie optional die Produktkategorie.
- Standardkosten: feste Stückkosten, manuell aktualisiert
Vorgang
Einzelkosten
Vorrätige Menge
Schwellenwert
Bestandswert
10 €
0
0 €
8 an 10 € erhalten
10 €
8
+8×10 €
80 $
4 an 16 € erhalten
10 €
12
+4×10 €
120 €
10 liefern
10 €
2
-10×10 €20 $
2 an 9 € erhalten
10 €
4
+2×10€
40 €
- Durchschnittskosten: gewichteter Durchschnitt aller Einheiten
Vorgang
Einzelkosten
Vorrätige Menge
Schwellenwert
Bestandswert
0 €
0
0 €
8 an 10 € erhalten
10 €
8
+8×10 €
80 $
4 an 16 € erhalten
12 €
12
+4×16 €
144 €
10 liefern
12 €
2
-10×12 €24 €
2 an 6 € erhalten
9 €
4
+2×6 €
36 €
- FIFO: first in, first out
Vorgang
Einzelkosten
Vorrätige Menge
Schwellenwert
Bestandswert
0 €
0
0 €
8 an 10 € erhalten
10 €
8
+8×10 €
80 $
4 an 16 € erhalten
12 €
12
+4×16 €
144 €
10 liefern
16 €
2
-8×10 €-2×16 €32 €
2 an 6 € erhalten
11 €
4
+2×6 €
44 €
Bemerkung
Entnahmestrategien unterstützen auch LIFO und FEFO, jedoch beeinflussen sie nur, welches Produkt zuerst entnommen wird, nicht die Bewertungsmethode. Beispielsweise können Sie nach LIFO entnehmen, jedoch die Durchschnittskosten für die Bewertung verwenden, da LIFO nach IFRS nicht zulässig ist.
Lagervwaltung vs. Buchhaltung
Die Lagerapp verfolgt den Lagerwert in Echtzeit, während Sie Waren empfangen und ausliefern. Über das Berichtsmenü können Sie Lagerbestände und -werte nach Unternehmen, Standort, Produkt und mehr analysieren.
Die :doc:` Buchhaltungsapp </applications/finance/accounting>` aktualisiert die Konten, wenn Sie Rechnungen erhalten. Auch wenn sich Wareneingänge und Rechnungen unterscheiden, ist es für Buchhalter nicht praktikabel, für jede Bestandsbewegung Journalbuchungen vorzunehmen. Daher verbuchen sie eine Abschlussbuchung, um die Differenz zwischen dem Rechnungsbetrag und dem erhaltenen/gelieferten Betrag zu berücksichtigen. Dieser Abschlussprozess findet bei KMU in der Regel einmal pro Jahr statt, bei größeren Unternehmen einmal pro Monat.
Buchhaltung |
Lager |
|
|---|---|---|
Bestellung |
/ |
/ |
Eingang |
/ |
✓ |
Lieferantenrechnung |
✓ |
/ |
Verkaufsauftrag |
/ |
/ |
Ausgangsrechnung |
✓ |
/ |
Lieferung |
/ |
✓ |
Abschlussbuchung |
✓ |
/ |
Buchhaltungsmethoden
Es gibt zwei Buchhaltungsverfahren zur Führung Ihrer Konten, die unter im Abschnitt Bestandsbewertung definiert sind:
Periodisch: Buchen Sie Lieferantenrechnungen als Aufwendungen nach Art und aktualisieren Sie die Bestandsbewertung im Abschlussbuchungseintrag, indem Sie die Aufwendungen reduzieren (Bestandsänderung). Dies ist die in Europa übliche Vorgehensweise.
Fortlaufend: Buchen Sie Lieferantenrechnungen als Vermögenswerte (Bestandsbewertung) und weisen Sie Aufwendungen aus, wenn Waren verkauft werden (Kosten der verkauften Waren). Dies ist die gängige Praxis in Ländern, die die angelsächsische Buchhaltung praktizieren, wie die USA und Indien.
Bestandskonto in der Produktkategorie
Bestandsabweichung auf dem Bestandsonto
Aufwand/Herstellkosten des Umsatzes auf dem Produkt/der Kategorie
Bestandsaufnahme am Standort des Bestandsverlusts (optional, empfohlen für die angelsächsische Buchhaltung)
Aufwand auf dem Bestandskonto (nur für die fortlaufende kontinentale Buchhaltung)
Siehe auch
For more detailed instructions on the accounting aspects of configuring inventory valuation, see Bestandsbewertung.
EU Periodisch |
EU Fortlaufend |
US Periodisch |
US Fortlaufend |
|
|---|---|---|---|---|
BESTANDSAUFNAHME |
Bestand |
Bestand |
||
VERLUST |
Schwund |
|||
RECHNUNG |
Aufwand |
Bestand |
HERSTELLKOSTEN DES UMSATZES |
Bestand |
Verbindlichkeit |
Verbindlichkeit |
Verbindlichkeit |
Verbindlichkeit |
|
RECHNUNG |
Aufwand |
HERSTELLKOSTEN DES UMSATZES |
||
Bestand |
Bestand |
|||
Einnahmen |
Einnahmen |
Einnahmen |
Einnahmen |
|
Forderung |
Forderung |
Forderung |
Forderung |
|
Schließen |
Bestand |
Bestand |
Bestand |
Bestand |
[1] |
Abweichung |
Aufwans |
Abweichung |
Abweichung |
[2] |
VERLUST |
Schwund |
||
[3] |
Abweichung |
|||
Aufwand |
Bestandsbewertung – Buchhaltungsbewertung
Lagerbewertung verloren, nur wenn ein Konto für einen Lagerort für Bestandsschwund angegeben wurde
Buchhaltungsbewertung zum Abschluss des Zeitraums – Bewertung zum Beginn des Zeitraums
Buchungseinträge
Konfiguration von Journalbuchungen
Berichtswesen
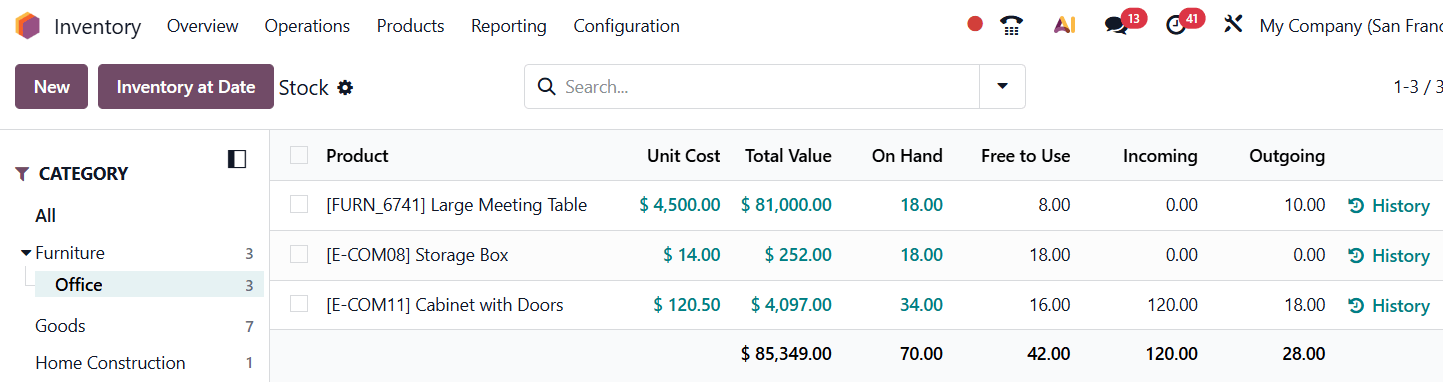
In Lager
Öffnen Sie , um Ihren aktuellen Lagerbestand und die Bewertung für jedes Produkt anzuzeigen oder um historische Daten zu einem früheren Datum zu überprüfen.
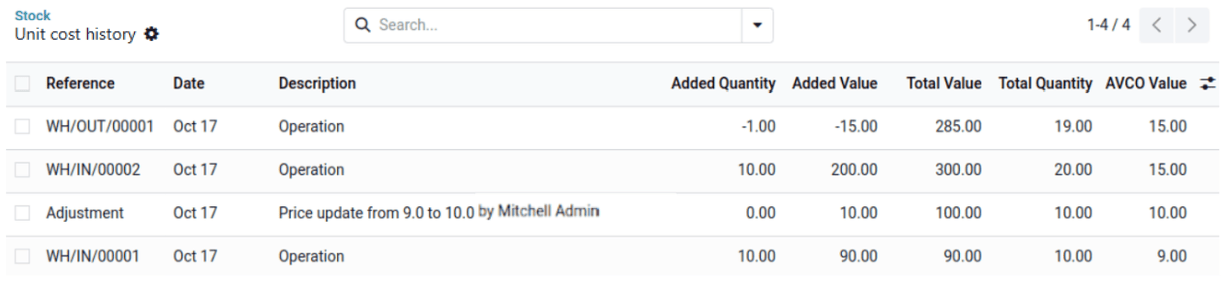
Stückpreis
Um die bestehenden Aktualisierungen des Einzelpreises eines Produkts und deren Herkunft zu überprüfen, klicken Sie auf die Einzelkosten des Produkts. In AVCO können Sie so nachvollziehen, wie der aktuell verwendete Wert berechnet wurde.
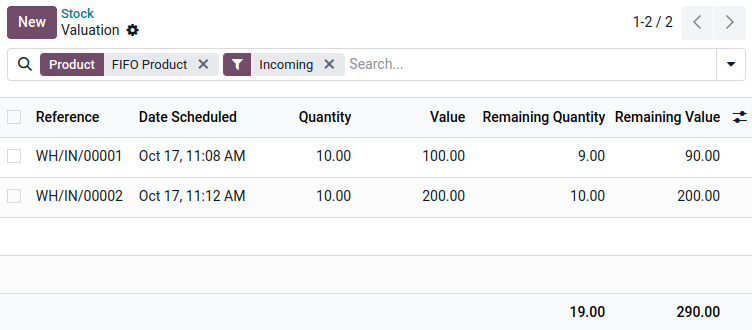
Gesamtwert
Um alle eingehenden Mengen anzuzeigen, für die Sie noch eine Restmenge haben, sowie den für deren Bewertung verwendeten Wert, klicken Sie auf den Gesamtwert eines Produkts.
Bei Durchschnittskosten oder Standardkosten entspricht der verwendete Wert stets den aktuellen durchschnittlichen Stückkosten.
Bei FIFO behalten die verbleibenden Einheiten aus jedem vorherigen Wareneingang ihre individuelle Bewertung.
Bei FIFO oder AVCO können verbleibende Mengen aus einer früheren Eingangsbewegung bei Bedarf wertmäßig angepasst werden: Wählen Sie die anzupassenden Eingangsbewegungen aus, klicken Sie auf Aktionen und dann auf Bewertung anpassen. Geben Sie den neuen Wert und optional eine Beschreibung ein.
In der Buchhaltung
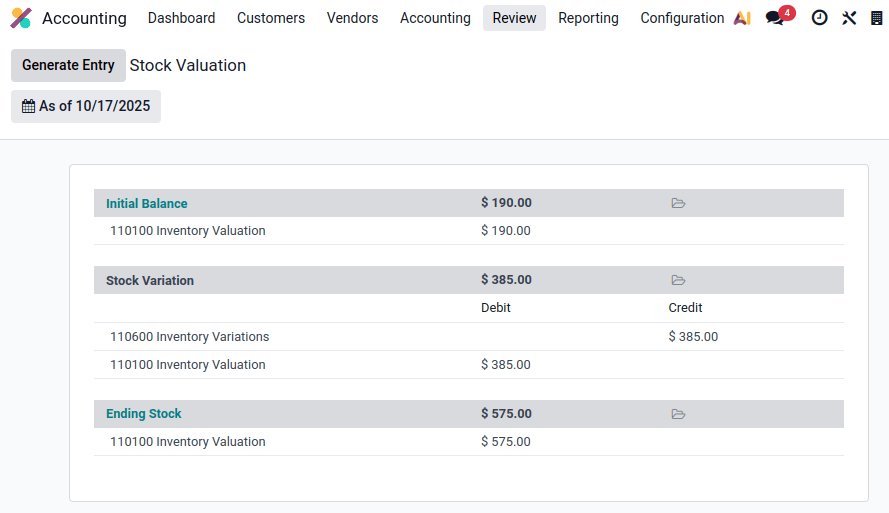
Um die Differenz zwischen dem buchhalterischen Lagerwert und dem aktuellen Bestandswert anzuzeigen, der durch die eingehenden Bewegungen mit verbleibender Menge erfasst wurde, gehen Sie zu .
Um einen neuen Buchhaltungseintrag zu erstellen, der überprüft und gebucht werden soll, klicken Sie auf Eintrag erstellen.
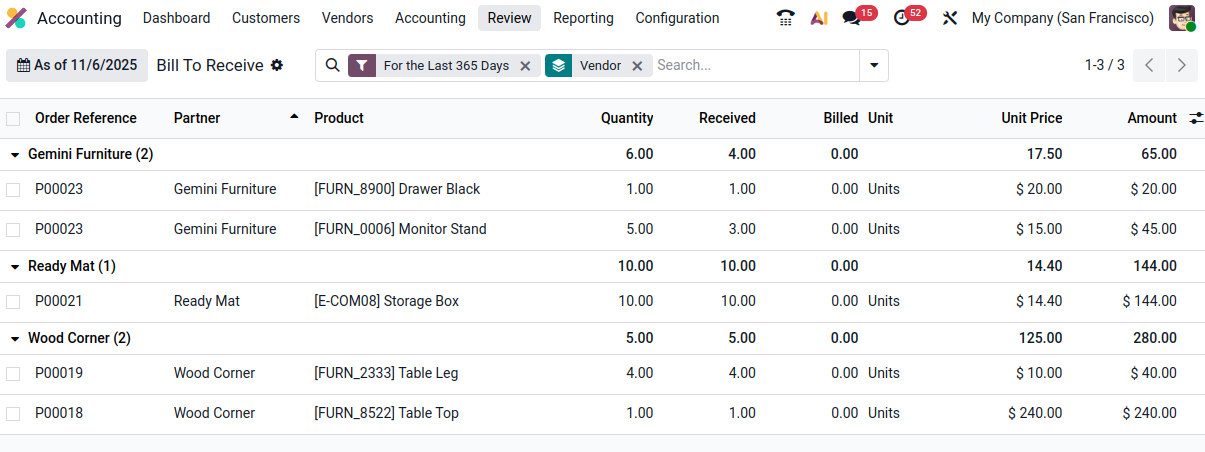
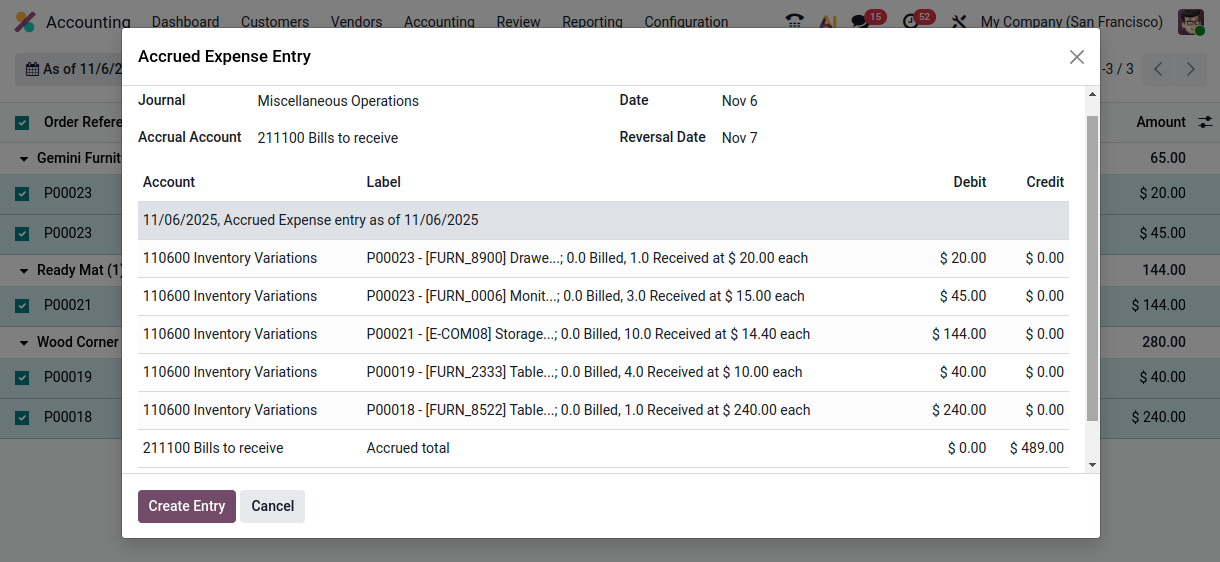
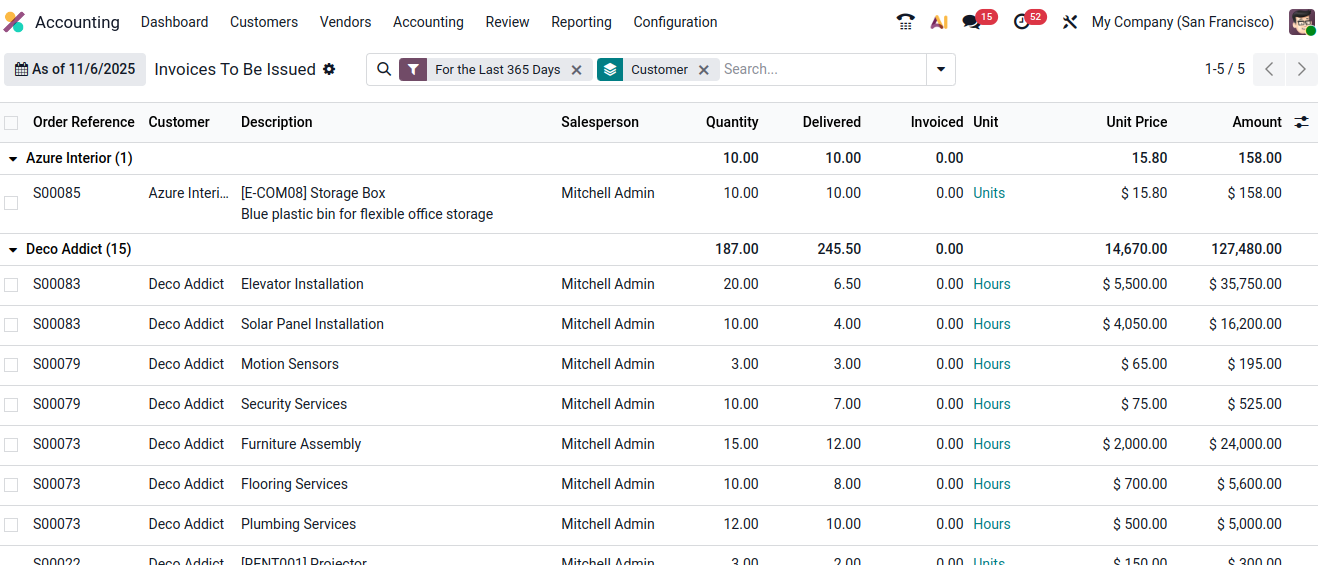
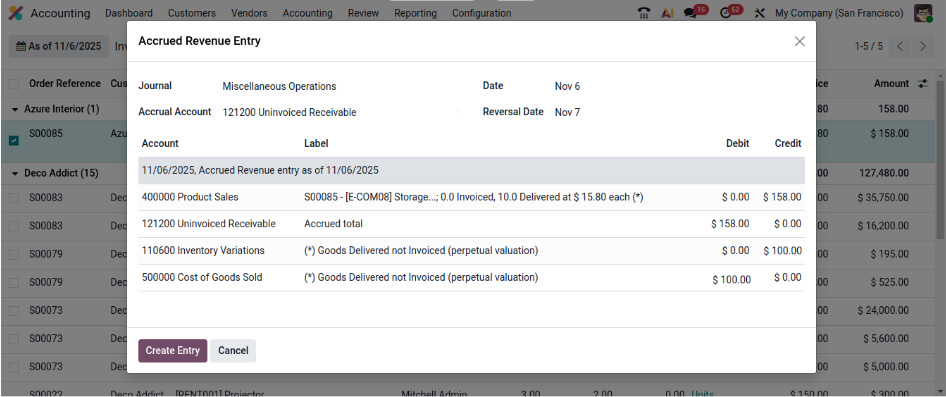
Um eine Liste der Verkaufs- und Einkaufsaufträge anzuzeigen, für die Abgrenzungseinträge erfasst werden sollten, gehen Sie zu und wählen Sie den entsprechenden Menüpunkt (Zu erhaltende Rechnung, Auszustellende Rechnungen, Berechnet nicht erhalten und Berechnet nicht geliefert). Wählen Sie die gewünschten Zeilen aus und klicken Sie auf Abgrenzungseinträge erstellen.
Bei der anglo-sächsischen permanenten Buchhaltung hilft dies auch dabei, erfasste Bestandsveränderungen auf Konten wie zu erhaltende Rechnungen/GRNI oder COGS zu verteilen, wie in den Abschnitten Buchungseinträge und Journaleinträge-Konfiguration dargestellt.
Änderungen in Odoo 19
Vor Odoo 19 wurde die permanente Buchhaltungsmethode durch Buchung von Echtzeit-Buchungseinträgen bei jeder Lagerbewegung umgesetzt. Dies führte zu vielen Journaleinträgen in der Buchhaltung, was ein Problem für die Performance, die Klarheit des Hauptbuchs und die Prüfbarkeit darstellte.
Seit Odoo 19 wirkt sich die permanente Methode auf Rechnungsebene auf das Bestandsbewertungskonto aus. Der Abschlusseintrag wird dann verwendet, um zu erhaltende Rechnungen, auszustellende Rechnungen, passive Rechnungsabgrenzung, vorausbezahlte Ausgaben und andere Differenzen zwischen Bestandswerten und buchhalterischen Werten zu verwalten.
Odoo 18 |
Odoo 19 |
|
|---|---|---|
Periodisch kontinental |
Manual closing |
Automated closing |
Periodisch anglo-sächsisch |
Not supported |
Fully supported |
Permanent kontinental |
Manual closing |
✓ |
Permanent anglo-sächsisch |
Manual closing |
✓ |
Buchhalterische Bewertung |
Requires inventory |
Accounting only |
Permanente Buchungen |
Invoices + every moves |
Invoices + one closing |
Zu erstellende Rechnungen |
✗ |
✓ |
Rechnungsabgrenzungsposten |
✗ |
✓ |
Zu erhaltende Rechnungen |
✗ |
✓ |
Passive Rechnungsabgrenzungen |
✗ |
✓ |
Leistung |
Slower |
Faster |
Hauptbuch |
More journal entries |
Fewer journal entries |